


軽自動車税の概要及び税率
軽自動車税とは
軽自動車税は、毎年4月1日時点の軽自動車等(原動機付自転車、軽自動車、小型特殊自動車及び二輪の小型自動車)の所有者等に課税されます。
年税のため、4月2日以降に車両を取得・廃車等したとしても、月割課税や還付はありません。
※令和8年度税制改正に伴い令和8年4月1日から軽自動車税種別割の名称が軽自動車税へ変更となりました。詳細については、以下のリンクをご覧ください。
納税義務者
市内に主たる定置場(軽自動車等の運行を休止した場合において主として駐車する場所)がある軽自動車等の所有者です。(軽自動車等の売買契約において売主が当該軽自動車等の所有権を留保している場合には、買主を軽自動車等の所有者とみなします。)
納税
毎年5月上旬に市から納税通知書が送付されます。5月31日(土曜日、日曜日、国民の祝日・休日の場合は、その翌日)が納期限となりますので、それまでに納税してください。
軽自動車等を取得、廃車、譲渡した場合の手続きについては、こちらをクリックしてください。
軽自動車等(原動機付自転車、軽自動車、小型特殊自動車、二輪の小型自動車)の手続きについて
税率(税額)
原動機付自転車、小型特殊自動車、二輪の軽自動車、二輪の小型自動車
|
車種区分 |
排気量、用途等の区分 |
年税額 |
|---|---|---|
|
原動機付自転車 |
第一種 一般原付 総排気量50cc以下(定格出力0.6kW以下) |
2,000円 |
|
第一種 一般原付 ※1 総排気量50cc超125cc以下 かつ最高出力4.0kW以下 |
2,000円 | |
|
第一種 特定原付 ※2 定格出力0.6kW以下 |
2,000円 |
|
|
第二種 乙 総排気量50cc超90cc以下 (定格出力0.6kW超0.8kW以下) |
2,000円 |
|
|
第二種 甲 総排気量90cc超125cc以下 (定格出力0.8kW超1.0kW以下) |
2,400円 |
|
| ミニカー ※3 |
3,700円 |
|
|
二輪の軽自動車 |
総排気量125cc超250cc以下、ボートトレーラ等 |
3,600円 |
|
小型特殊自動車 |
農耕作業用 |
2,400円 |
| その他(フォークリフト等) |
5,900円 |
|
|
二輪の小型自動車 |
総排気量250cc超 |
6,000円 |
※1 以下の要件のいずれかに該当するもの
・型式認定制度による型式認定番号により第一種一般原付であることが確認できるもの
・「最高出力が4.0kW以下であることの確認済書」または「最高出力確認結果の表示(シール)」により最高出力が4.0kW以下であることが確認できるもの
※2 以下の要件に全て該当するもの
・原動機の定格出力が0.60キロワット以下であること
・長さ1.9メートル以下、幅0.6メートル以下であること
・最高速度が20キロメートル毎時以下であること
※3 三輪以上の原動機付自転車で、総排気量20cc超50cc以下(定格出力0.25kW超0.6kW以下)のもののうち、車室を有するもの、または輪距が50cmを超えるもの
三輪・四輪以上の軽自動車
三輪・四輪以上の軽自動車については、初度検査年月によって税率が変わります。
初度検査年月について
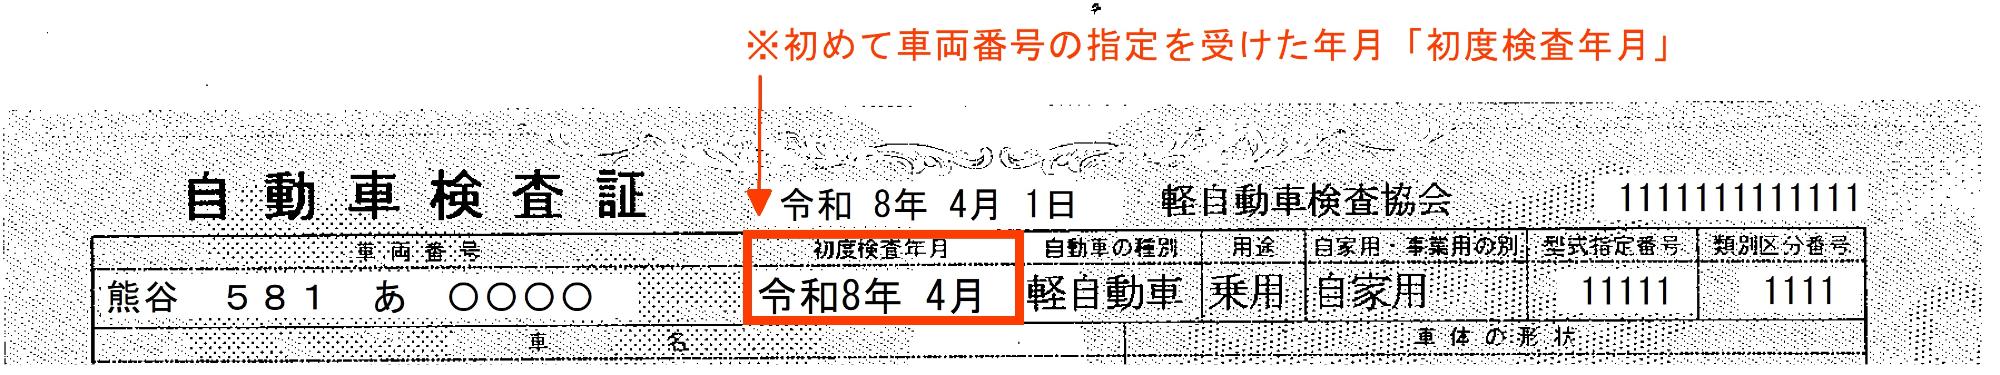
その車両が初めて車両番号の指定を受けた年月を「初度検査年月」といいます。初度検査年月とは、今までに車両番号(ナンバー)の指定をうけたことのない車両を新たに使用するときに受ける検査のことを指します。
なお、平成15年10月14日より前に最初の新規検査を受けた車両については、「初度検査年」までしか記載がないため、その年の12月に検査を受けたものとみなされます。
例:「平成15年」と記載されているものは「平成15年12月」
【参考】自動車検査証における「初度検査年月」の記載例
|
車種区分 |
平成27年3月までに初めて車両番号の指定を受けた軽自動車(重課税率適用まで) |
平成27年4月1日以後に初めて車両番号の指定を受けた軽自動車 (重課税率適用まで)※1 |
初めて車両番号の指定を受けてから13年を経過した車両 (重課税率)※2 |
|||
|---|---|---|---|---|---|---|
|
軽 自 動 車 |
三輪 |
3,100円 |
3,900円 |
4,600円 |
||
| 四輪 | 乗用 |
自家用 |
7,200円 |
10,800円 |
12,900円 |
|
|
営業用 |
5,500円 |
6,900円 |
8,200円 |
|||
| 貨物 |
自家用 |
4,000円 |
5,000円 |
6,000円 |
||
|
営業用 |
3,000円 |
3,800円 |
4,500円 |
|||
※1 減税対象車(電気自動車など環境性能の優れた三輪以上の軽自動車)を取得する場合、その取得日や燃費性能等に応じてグリーン化特例(軽課)が適用となり、取得した年度の翌年度分の税率が軽減される場合があります。詳しくは、下記「軽自動車税のグリーン化特例(軽課)」を参照してください。
※2 排出ガス性能や燃費が相対的に低くなると考えられることから、初めて車両番号の指定を受けてから13年を経過した三輪以上の軽自動車(電気自動車、燃料電池自動車、天然ガス自動車、メタノール自動車、ガソリンハイブリッド自動車及び被けん引車を除く)には、税率が上乗せされた「重課税率」が適用されます。
四輪以上(乗用・自家用)の税率表 (PDFファイル: 48.2KB)
四輪以上(乗用・営業用)の税率表 (PDFファイル: 48.8KB)
四輪以上(貨物・自家用)の税率表 (PDFファイル: 48.6KB)
四輪以上(貨物・営業用)の税率表 (PDFファイル: 48.7KB)
軽自動車税のグリーン化特例(軽課)
適用期間中に初めて車両番号の指定を受ける減税対象車(三輪以上の軽自動車)を取得する場合に限り、当該年度の翌年度分について特例措置が適用されます。
燃費基準等の達成状況は、自動車検査証の備考欄をご確認ください。
グリーン化特例(軽課)の対象車両
1.適用期間:令和8年4月1日~令和10年3月31日※1
| 対象・要件等 | 特例措置の内容 | |
| 乗用車 | ・電気自動車 ・燃料電池自動車 ・天然ガス自動車(平成21年排出ガス規制NOx10%以上低減又は平成30年排出ガス規制適合) |
概ね75%軽減 |
| 軽貨物車 | ・電気自動車 ・燃料電池自動車 ・天然ガス自動車(平成21年排出ガス規制NOx10%以上低減又は平成30年排出ガス規制適合) |
概ね75%軽減 |
※1 令和8年度の税制改正により、グリーン化特例(軽課)について、燃費基準等を見直したうえで、適用期間が2年間(令和9年度まで)延長になりました。適用期間中に初めて車両番号の指定を受けた場合には、翌年度分の軽自動車税に限り特例措置が適用されます。
2.適用期間:令和7年4月1日~令和8年3月31日※2
| 対象・要件等 | 特例措置の内容 | |
|
営業用乗用車 |
・ガソリン車(ハイブリッド車を含む) (平成17年排出ガス規制75%低減車両又は平成30年排出ガス規制50%低減車両で、令和2年度燃費基準達成かつ令和12年度基準90%達成) | 概ね50%軽減 |
※2 適用期間中に初めて車両番号の指定を受けた場合には、令和8年度分の軽自動車税に限り特例措置が適用されます。
|
車種区分 |
グリーン化特例(軽課) |
|||||
|---|---|---|---|---|---|---|
| 標準税率 | 1.概ね75%軽減 | 2.概ね50%軽減 | ||||
|
軽 自 動 車 |
三輪 |
3,900円 |
1,000円 |
2,000円 |
||
| 四輪 | 乗用 |
自家用 |
10,800円 |
2,700円 |
- |
|
|
営業用 |
6,900円 |
1,800円 |
3,500円 |
|||
| 貨物 |
自家用 |
5,000円 |
1,300円 |
- |
||
|
営業用 |
3,800円 |
1,000円 |
- |
|||
更新日:2026年04月01日